
Ипотека в сложных финансовых ситуациях: где взять ипотеку с плохой кредитной историейПокупка собственного жилья часто становится одной из самых важных финансовых задач. Однако жизненные обстоятельства могут складываться по-разному: у человека меняется уровень дохода, появляются просрочки по прошлым обязательствам или возникают сложности с кредитной историей. Это не означает, что вопрос приобретения недвижимости закрыт навсегда. При грамотной подготовке можно оценить доступные варианты, разобраться в требованиях банков и понять, какие шаги помогут улучшить финансовую ситуацию. Почему кредитная история имеет значение при оформлении ипотекиПеред выдачей ипотечного кредита банк оценивает платежеспособность заемщика и его финансовую дисциплину. Один из важных факторов — кредитная история, в которой отражается информация о прошлых займах и выполнении обязательств. Положительная история показывает, что человек своевременно выполнял платежи. Наличие просрочек или закрытых с нарушениями кредитов может повлиять на решение банка и условия предложения. При этом кредитная история — не единственный критерий оценки. Финансовые организации также учитывают:
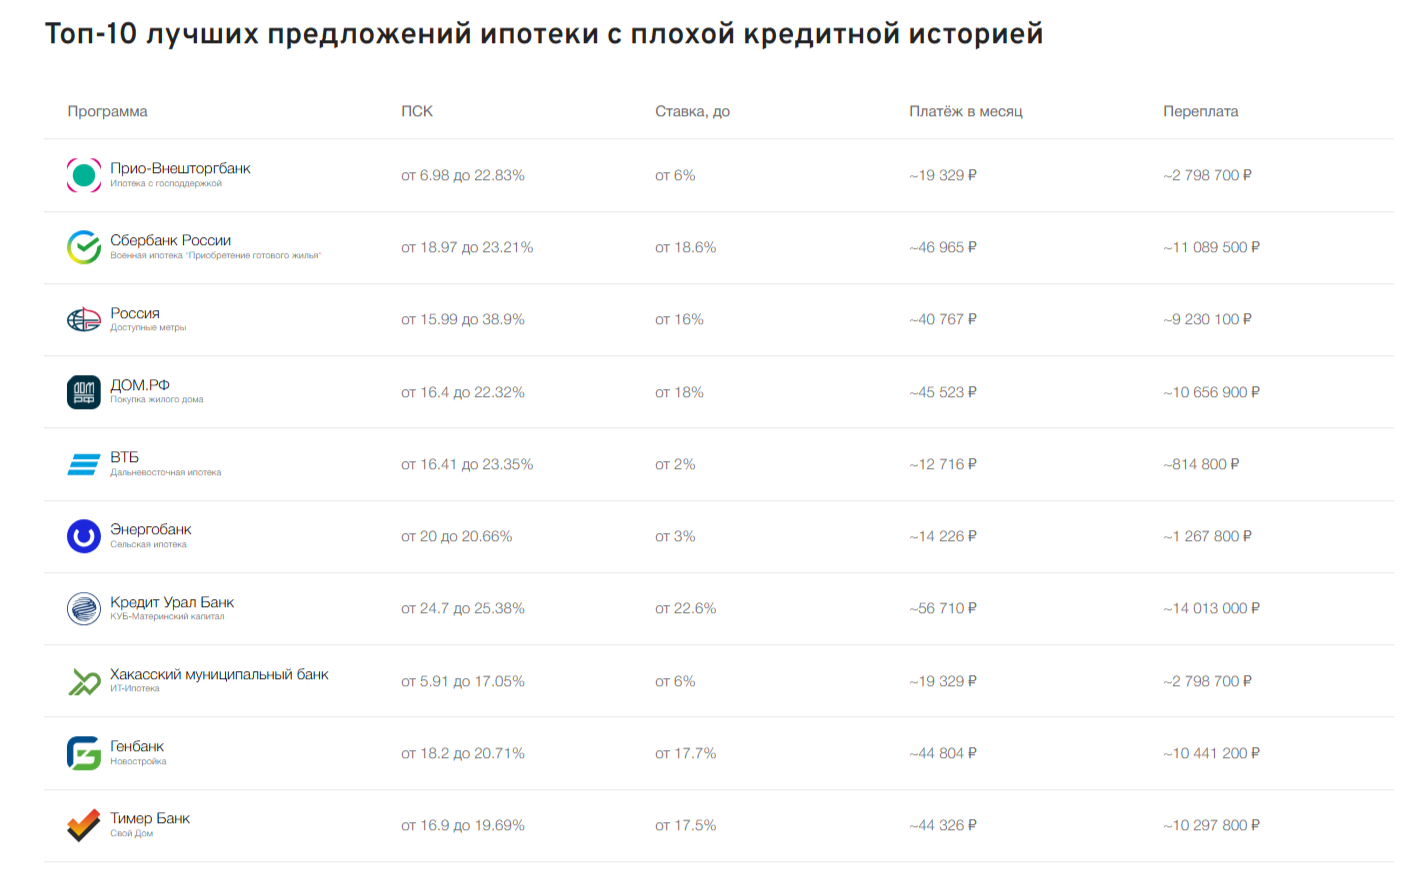
Где брать ипотекуВопрос о том, где взять ипотеку с плохой кредитной историей, часто возникает у людей, которые уже сталкивались с финансовыми трудностями. Единого решения для всех случаев нет, поскольку банки рассматривают каждую заявку индивидуально. Важную роль играет причина ухудшения кредитной истории и то, насколько давно были допущены проблемы с платежами. Повысить вероятность одобрения могут следующие шаги:
Иногда ситуация меняется со временем: если после прошлых сложностей человек регулярно выполняет новые финансовые обязательства, его профиль заемщика может выглядеть более надежно.
Какие документы помогают подтвердить финансовую стабильностьПри рассмотрении ипотечной заявки банк оценивает не только прошлое, но и текущую финансовую ситуацию. Подготовленный пакет документов позволяет показать реальную платежеспособность заемщика. Обычно могут потребоваться сведения о доходах, занятости и других финансовых обязательствах. Особое внимание стоит уделить:
Чем понятнее финансовая картина, тем проще банку оценить риски. Как подготовиться к покупке жилья после финансовых трудностейЕсли в прошлом были проблемы с выплатами, перед оформлением ипотеки полезно провести анализ собственного бюджета. Важно сразу решить, какую сумму можно направлять на ежемесячный платеж без риска для повседневных расходов. Перед подачей заявки стоит:
Такой подход помогает принимать решение более взвешенно и заранее понимать возможные сложности. Может ли помочь первоначальный взносРазмер первоначального взноса влияет на условия ипотечного кредита. Более крупная сумма собственных средств может снизить размер необходимого займа и изменить оценку заявки. Для банка это также является показателем финансовой подготовки заемщика. Однако важно не использовать все накопления полностью. После покупки жилья могут потребоваться дополнительные расходы на ремонт, мебель, переезд и обслуживание недвижимости.
Отказ не всегда означает невозможность приобрести жилье в будущем. В некоторых случаях стоит разобраться в причинах решения и изменить финансовую стратегию. Возможные действия:
Также важно избегать подачи большого количества заявок одновременно. Частые обращения в разные организации могут отражаться в кредитной истории и влиять на дальнейшую оценку. Ответственный подход к ипотекеИпотека — это долгосрочное финансовое обязательство, поэтому перед оформлением важно учитывать не только возможность получить одобрение, но и комфорт дальнейших выплат. Главная задача заемщика — подобрать условия, которые соответствуют его реальным возможностям. Внимательное изучение договора, расчет бюджета и понимание своих финансов помогают сделать процесс покупки жилья более предсказуемым.
|


ПОПУЛЯРНОЕ ВЧЕРА ОБСУЖДАЮТ

МЫШЕЛОВКА ЗАХЛОПНУЛАСЬ? УЭК (БИОМЕТРИЧЕСКИЙ ПАСПОРТ) – ОКОНЧАТЕЛЬНОЕ ОТРЕЧЕНИЕ ОТ ХРИСТА, ДАЛЕЕ – ЗОМБИРОВАНИЕ И ПЕЧАТЬ
Главные новости / Публикации / Православие / Глобализация / Апостасия / Апокалипсис / Эл.концлагерь / УЭК | 20 августа 2012
0
1 125 481
|
1 октября 2026
Просмотров: 13
|
Православный портал "МОСКВА - ТРЕТИЙ РИМ"
Copyrights © 2009-2026 гг.

Copyrights © 2009-2026 гг.